Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **

Ähnliche Suchbegriffe für Banken-Rettung
Top-Angebote
Produkte zum Begriff Banken-Rettung:
-
Barbie: Rettung 2023Oh, es gibt ein großes Problem, lass uns schnell vor Ort sein und helfen! Barbie liebt es, sich um andere zu kümmern, anderen zu helfen und sich um die Kranken zu sorgen. Perfekt für das Arzt-Patienten-Rollenspiel kann dieses 2-in-1-Set als Krankenwagen oder Arztpraxis verwendet werden - und es lässt sich im Handumdrehen umbauen.Hast du einen Alarm? Der Krankenwagen ist bereit zur Abfahrt. Im Notfall können Licht und Sirenenton durch einfachen Tastendruck aktiviert werden. Die Klinik bietet 3 separate Spielbereiche: Wartezimmer, Rezeption und Behandlungsraum mit Untersuchungsliege, die in eine liegende oder sitzende Position eingestellt werden kann - genau wie im richtigen Leben! Mehr als 20 Zubehörteile unterstützen das Spiel und inspirieren die Kinder zu unzähligen Geschichten. Das perfekte Geschenk für jede kleine Krankenschwester. Einige Teile lassen sich in den Händen der Puppen platzieren, was das Spiel noch realistischer macht.Puppen separat erhältlich. Farben und Dekorationen können variieren. Verpackungsgröße: 43 x 27 x 17 cm81,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
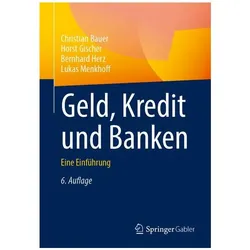
Geld, Kredit und Banken, Fachbücher von Lukas Menkhoff, Christian Bauer, Horst Gischer, Bernhard HerzDie Finanzkrisen seit 2007 haben die zentrale Bedeutung von Finanzmärkten und Bankensystemen für Geldpolitik und wirtschaftliche Stabilität eindrucksvoll verdeutlicht. Dieses Lehrbuch verbindet aktuelle wissenschaftliche Erkenntnisse mit Entwicklungen der Praxis. Die Rolle der Europäischen Zentralbank wird dabei in internationale und aussenwirtschaftliche Zusammenhänge eingebettet. Besonderes Augenmerk gilt der Transformation der Geldpolitik von klassischen Instrumenten hin zu einem integrierten und erwartungsgetriebenen Ansatz. Behandelt werden Finanzmärkte und Finanzinstitutionen, Bankentheorie, Inflation Targeting sowie Fragen der Regulierung und Finanzmarktaufsicht. Die 6. vollständig aktualisierte Auflage analysiert zudem die jüngsten Finanzkrisen, die wirtschaftlichen Folgen der Corona-Pandemie sowie die Implikationen des Klimawandels für Finanzmärkte und Geldpolitik.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **

Wie können private Banken Geld in Umlauf setzen?
Private Banken können Geld in Umlauf setzen, indem sie Kredite an Kunden vergeben. Wenn ein Kunde einen Kredit aufnimmt, wird ihm Geld gutgeschrieben, das zuvor nicht existierte. Dieses neu geschaffene Geld wird dann in Umlauf gebracht, wenn der Kunde es ausgibt. Auf diese Weise können private Banken durch die Vergabe von Krediten die Geldmenge in der Wirtschaft erhöhen. Dieser Prozess wird auch als Kreditgeldschöpfung bezeichnet und ist ein wichtiger Mechanismus in der Geldwirtschaft. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Top-Angebote
Produkte zum Begriff Banken-Rettung:
-
Ansätze zur Krisenbekämpfung und Rettung von Banken, Taschenbuch von Philipp Baumeister, GRIN, 978-3-656-76877-7Ansätze Zur Krisenbekämpfung Und Rettung Von Banken, Taschenbuch Von Philipp Baumeister, Grin, 978-3-656-76877-7, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
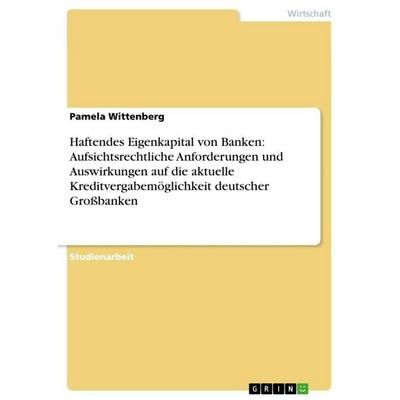
Haftendes Eigenkapital von Banken: Aufsichtsrechtliche Anforderungen und Auswirkungen auf die aktuelle Kreditvergabemöglichkeit deutscher Großbanken,Haftendes Eigenkapital Von Banken: Aufsichtsrechtliche Anforderungen Und Auswirkungen Auf Die Aktuelle Kreditvergabemöglichkeit Deutscher Großbanken, Taschenbuch Von Pamela Wittenberg, Grin, 978-3-656-58018-8, Seitenanzahl: 2812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie: Rettung 2023Oh, es gibt ein großes Problem, lass uns schnell vor Ort sein und helfen! Barbie liebt es, sich um andere zu kümmern, anderen zu helfen und sich um die Kranken zu sorgen. Perfekt für das Arzt-Patienten-Rollenspiel kann dieses 2-in-1-Set als Krankenwagen oder Arztpraxis verwendet werden - und es lässt sich im Handumdrehen umbauen.Hast du einen Alarm? Der Krankenwagen ist bereit zur Abfahrt. Im Notfall können Licht und Sirenenton durch einfachen Tastendruck aktiviert werden. Die Klinik bietet 3 separate Spielbereiche: Wartezimmer, Rezeption und Behandlungsraum mit Untersuchungsliege, die in eine liegende oder sitzende Position eingestellt werden kann - genau wie im richtigen Leben! Mehr als 20 Zubehörteile unterstützen das Spiel und inspirieren die Kinder zu unzähligen Geschichten. Das perfekte Geschenk für jede kleine Krankenschwester. Einige Teile lassen sich in den Händen der Puppen platzieren, was das Spiel noch realistischer macht.Puppen separat erhältlich. Farben und Dekorationen können variieren. Verpackungsgröße: 43 x 27 x 17 cm81,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
Ähnliche Suchbegriffe für Banken-Rettung
-
Geld, Kredit und Banken, Fachbücher von Lukas Menkhoff, Christian Bauer, Horst Gischer, Bernhard HerzDie Finanzkrisen seit 2007 haben die zentrale Bedeutung von Finanzmärkten und Bankensystemen für Geldpolitik und wirtschaftliche Stabilität eindrucksvoll verdeutlicht. Dieses Lehrbuch verbindet aktuelle wissenschaftliche Erkenntnisse mit Entwicklungen der Praxis. Die Rolle der Europäischen Zentralbank wird dabei in internationale und aussenwirtschaftliche Zusammenhänge eingebettet. Besonderes Augenmerk gilt der Transformation der Geldpolitik von klassischen Instrumenten hin zu einem integrierten und erwartungsgetriebenen Ansatz. Behandelt werden Finanzmärkte und Finanzinstitutionen, Bankentheorie, Inflation Targeting sowie Fragen der Regulierung und Finanzmarktaufsicht. Die 6. vollständig aktualisierte Auflage analysiert zudem die jüngsten Finanzkrisen, die wirtschaftlichen Folgen der Corona-Pandemie sowie die Implikationen des Klimawandels für Finanzmärkte und Geldpolitik.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
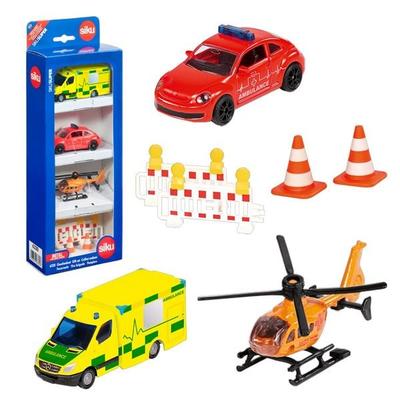
Siku 6332 Geschenkset RettungDetailliertes Spielzeug-set Mit Fahrzeugen Und Helikopter Zum Spielen Und Sammeln, Für Kleine Und Große Rettungsdienst-fans - Vw Beetle-notarztwagen Mit Blaulichtbalken Und Türen Zum Öffnen, Helikopter Mit Klappbaren Rotorblättern Und Drehbarem...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Die Rettung des HilfsbürgermeistersErleben Sie Spannende Abenteuer Mit Der Spielware 'die Rettung Des Hilfsbürgermeisters'. Dieses Spiel Bietet Aufregende Szenarien Und Fördert Kreatives Denken Und Problemlösungsfähigkeiten. Ideal Für Kinder, Die Rollenspiele Und Fantasie Lieben....9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
-
Wie können private Banken Geld in Umlauf setzen?
Private Banken können Geld in Umlauf setzen, indem sie Kredite an Kunden vergeben. Wenn ein Kunde einen Kredit aufnimmt, wird ihm Geld gutgeschrieben, das zuvor nicht existierte. Dieses neu geschaffene Geld wird dann in Umlauf gebracht, wenn der Kunde es ausgibt. Auf diese Weise können private Banken durch die Vergabe von Krediten die Geldmenge in der Wirtschaft erhöhen. Dieser Prozess wird auch als Kreditgeldschöpfung bezeichnet und ist ein wichtiger Mechanismus in der Geldwirtschaft. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.