Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **

Ähnliche Suchbegriffe für Banken-Schnittstellen
Top-Angebote
Produkte zum Begriff Banken-Schnittstellen:
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **

Wie können private Banken Geld in Umlauf setzen?
Private Banken können Geld in Umlauf setzen, indem sie Kredite an Kunden vergeben. Wenn ein Kunde einen Kredit aufnimmt, wird ihm Geld gutgeschrieben, das zuvor nicht existierte. Dieses neu geschaffene Geld wird dann in Umlauf gebracht, wenn der Kunde es ausgibt. Auf diese Weise können private Banken durch die Vergabe von Krediten die Geldmenge in der Wirtschaft erhöhen. Dieser Prozess wird auch als Kreditgeldschöpfung bezeichnet und ist ein wichtiger Mechanismus in der Geldwirtschaft. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstellen:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnittstellen, FachbücherDas Fachbuch "Schnittstellen - Die Gegenwart des Abwesenden" bietet eine tiefgehende Analyse der kulturellen und technischen Konzepte von Schnittstellen. Die Autoren beleuchten, wie Objekte und Medien als Schnittstellen fungieren, die es ermöglichen, räumlich oder zeitlich Entferntes zu vergegenwärtigen. Von der frühen Neuzeit bis zur Gegenwart werden verschiedene Perspektiven und Beispiele untersucht, darunter Musikinstrumente, digitale Technologien und künstlerische Praktiken. Die Beiträge thematisieren die Rolle von Schnittstellen in der Rekonstruktion und Repräsentation von Wissen und Kultur. Dieses Buch richtet sich an Interessierte der Sozialwissenschaften und Kulturwissenschaften, die sich mit den Mechanismen der Wahrnehmung und der kulturellen Vermittlung auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
Ähnliche Suchbegriffe für Banken-Schnittstellen
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
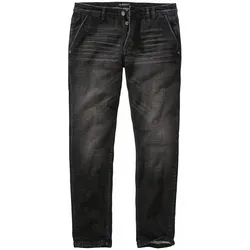
Schnittstellen-Jeans - 30/32Wenn die Jeans an der Chino andockt. Die französischen Taschen vorne hat sie von ihr übernommen. Von hinten ist sie klassisch programmiert, mit Münztasche als Add-on. Der ganzjahrestaugliche 11-oz-Denim, die Waschung mit Hell-Dunkel-Kontrasten und die perfekt imitierten Sitzfalten zeugen von Jeans-Expertise. Passt gut zu ... vielem.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Warum gibt es bei den Banken nur zwei Zinsen?
Bei Banken gibt es in der Regel zwei Arten von Zinsen: den Einlagezins und den Kreditzins. Der Einlagezins ist der Zinssatz, den die Bank ihren Kunden für das Anlegen von Geld auf einem Konto zahlt. Der Kreditzins hingegen ist der Zinssatz, den die Bank von ihren Kunden für die Aufnahme eines Kredits verlangt. Diese beiden Zinssätze spiegeln das Verhältnis zwischen dem Geldangebot (Einlagen) und der Kreditnachfrage wider und werden von der Bank entsprechend festgelegt. **
-
Wie können private Banken Geld in Umlauf setzen?
Private Banken können Geld in Umlauf setzen, indem sie Kredite an Kunden vergeben. Wenn ein Kunde einen Kredit aufnimmt, wird ihm Geld gutgeschrieben, das zuvor nicht existierte. Dieses neu geschaffene Geld wird dann in Umlauf gebracht, wenn der Kunde es ausgibt. Auf diese Weise können private Banken durch die Vergabe von Krediten die Geldmenge in der Wirtschaft erhöhen. Dieser Prozess wird auch als Kreditgeldschöpfung bezeichnet und ist ein wichtiger Mechanismus in der Geldwirtschaft. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.