Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
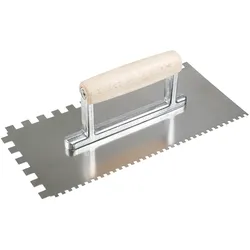
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm., Taschenbuch Von Clemens Zielinski, Edition Lunerion,...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Buttering
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm., Taschenbuch Von Clemens Zielinski, Edition Lunerion,...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.