Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Jibbing
Top-Angebote
Produkte zum Begriff Jibbing:
-
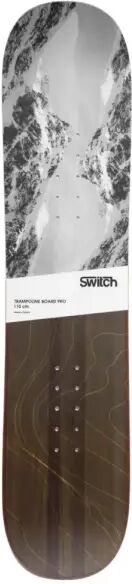
Switch Boards Switch Jibbing Pro 110 Training Snowboard (Mountains)Mit dem Switch Jibbing Pro 110 Trainingssnowboard kannst du dein Jibbing-Training auf ein neues Level heben. Dieses Snowboard wurde speziell für das Erlernen von Jib-Tricks, Box-Slides und Balance entwickelt. Egal, ob du in der Nebensaison trainierst oder zu Hause übst, dieses 110 cm lange Board ist dein perfekter Begleiter. Mit seiner größeren Länge und der robusten Konstruktion bietet das Switch Jibbing Pro 110 eine unübertroffene Leistung. Sein V-Lam-Kern aus Esche und Pappel bietet außergewöhnliche Stärke und Flexibilität, während zusätzliche Fiberglas-Verstärkungen für optimale Stabilität und Kontrolle sorgen. Ausgestattet mit Polyurethan-Seitenwänden, triaxialem Fiberglas und einer robusten P-TEX Deck-Basis, kannst du mit Zuversicht shredden. Bitte beachte: Bindung nicht enthalten274,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm., Taschenbuch Von Clemens Zielinski, Edition Lunerion,...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Jibbing:
-
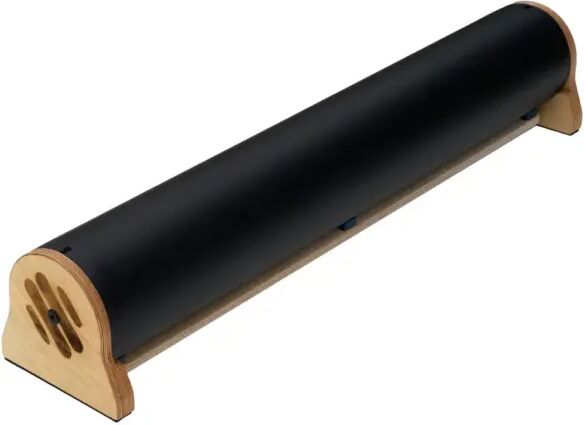
Switch Boards Training Jibbing Bar (Schwarz)Die Switch Snowboard Training Jibbing Bar ist das ultimative Trainingstool für Freestyle-Athleten! Verändere dein Training mit diesem 2-in-1-Obstacle, das sich mit nur einer Schraube mühelos von einem Rail in eine Box verwandeln lässt. Perfektioniere deine Jibbing-, Rail- und Box-Tricks, ohne dass du mehrere Ausrüstungsgegenstände brauchst. Erlebe die Bequemlichkeit des mühelosen Aufbaus - verschwende keine Zeit mehr mit dem komplizierten Zusammenbau. Mit unserem benutzerfreundlichen Design brauchst du nur eine einzige Schraube, um zwischen den Konfigurationen zu wechseln. Verabschiede dich von der Frustration und genieße ununterbrochene Trainingseinheiten.179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Switch Boards Switch Jibbing 95 Training Snowboard (Abstract)Mach dich bereit für den Winter mit dem Switch Jibbing 95 Training Snowboard. Dieses Snowboard ist perfekt, um Jib-Tricks, Box-Slides und Balance zu lernen, egal ob du gerade erst anfängst oder deine Fähigkeiten verbessern willst. Mit einer Länge von 110 cm und einer robusten Konstruktion hält dieses Board auch den härtesten Trainingseinheiten stand. Es verfügt über zusätzliche Fiberglas-Verstärkungen, einen V-Lam-Kern aus Esche und Pappel, Seitenwände aus Polyurethan und triaxiales Fiberglas für ein geschmeidiges Fahrgefühl und optimale Kontrolle. Du kannst den Stance ganz einfach von 34 cm bis 58 cm verstellen, um ihn deinem Fahrstil anzupassen. Das Switch Jibbing 95 Training Snowboard ist perfekt für das Training außerhalb der Saison zu Hause oder wo immer du willst. Es ist ideal für Fahrer mit einer Körpergröße von über 150 cm und kann ein maximales Benutzergewicht von 100 kg tragen. Verbessere deine Jibbing-Fähigkeiten mit diesem außergewöhnlichen Trainingsboard von Switch Boards.229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Switch Boards Switch Jibbing Pro 110 Training Snowboard (Mountains)Mit dem Switch Jibbing Pro 110 Trainingssnowboard kannst du dein Jibbing-Training auf ein neues Level heben. Dieses Snowboard wurde speziell für das Erlernen von Jib-Tricks, Box-Slides und Balance entwickelt. Egal, ob du in der Nebensaison trainierst oder zu Hause übst, dieses 110 cm lange Board ist dein perfekter Begleiter. Mit seiner größeren Länge und der robusten Konstruktion bietet das Switch Jibbing Pro 110 eine unübertroffene Leistung. Sein V-Lam-Kern aus Esche und Pappel bietet außergewöhnliche Stärke und Flexibilität, während zusätzliche Fiberglas-Verstärkungen für optimale Stabilität und Kontrolle sorgen. Ausgestattet mit Polyurethan-Seitenwänden, triaxialem Fiberglas und einer robusten P-TEX Deck-Basis, kannst du mit Zuversicht shredden. Bitte beachte: Bindung nicht enthalten274,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Jibbing
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm., Taschenbuch Von Clemens Zielinski, Edition Lunerion,...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.