Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Mobilen
Top-Angebote
Produkte zum Begriff Mobilen:
-
Benutzbarkeitsstudie anhand einer mobilen KalenderapplikationUsability Ist Eine Kerneigenschaft, Die Software Wie Auch Andere Technische Systeme Aufweisen Sollten. Denn, Unabhängig Davon Wie Technisch Hochwertig Ein System Ist, Wieviele Funktionen Es Auch Aufweist - Ist Es Nicht Leicht Oder Angenehm In Der...143,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roadbaker Hitzeschutz RoadClips für mobilen BackofenRoadBaker RoadClips-orange Die RoadClips sind der ideale Hitzgriffschutz für deinen RoadBaker. Sie sorgen für sicheren Halt beim Anfassen des RoadBakers und schützen deine Hände vor Verbrennungen. Dank des rutschfesten Silikonmaterials sind die RoadClips einfach zu verwenden und bieten optimalen Schutz. Sie sind hitzebeständig und spülmaschinengeeignet. Details Sicherer Halt durch strukturierte Silikongriffhalter Hitzebeständig von –40 °C bis 240 °C Spülmaschinengeeignet Einfach anzubringen und zu entfernen Technische Daten Material: Silikon Abmessungen (L x B x H): 8 x 4,5 x 1,7 cm Gewicht: 0,025 kg Lieferumfang 1 x RoadBaker RoadClips-orange8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Mobilen:
-
Benutzbarkeitsstudie anhand einer mobilen KalenderapplikationUsability Ist Eine Kerneigenschaft, Die Software Wie Auch Andere Technische Systeme Aufweisen Sollten. Denn, Unabhängig Davon Wie Technisch Hochwertig Ein System Ist, Wieviele Funktionen Es Auch Aufweist - Ist Es Nicht Leicht Oder Angenehm In Der...143,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Mobilen
-
Roadbaker Hitzeschutz RoadClips für mobilen BackofenRoadBaker RoadClips-orange Die RoadClips sind der ideale Hitzgriffschutz für deinen RoadBaker. Sie sorgen für sicheren Halt beim Anfassen des RoadBakers und schützen deine Hände vor Verbrennungen. Dank des rutschfesten Silikonmaterials sind die RoadClips einfach zu verwenden und bieten optimalen Schutz. Sie sind hitzebeständig und spülmaschinengeeignet. Details Sicherer Halt durch strukturierte Silikongriffhalter Hitzebeständig von –40 °C bis 240 °C Spülmaschinengeeignet Einfach anzubringen und zu entfernen Technische Daten Material: Silikon Abmessungen (L x B x H): 8 x 4,5 x 1,7 cm Gewicht: 0,025 kg Lieferumfang 1 x RoadBaker RoadClips-orange8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
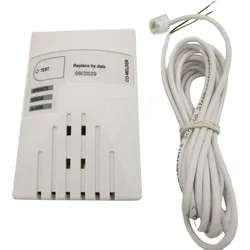
SCHABUS 300712 - Kohlenmonoxidmelder für mobilen EinsatzGAS ALARM GX-CO-12 Der GX-CO12 ist ein kleiner kompakter, aber hochpräziser CO-Melder, der beim TÜV Süd die aufwendige Vollprüfung nach DIN EN 50291 bestanden hat. Stecken Sie ihn einfach in Ihrem Wohnmobil, Wohnwagen oder sonstigem Freizeitfahrzeug mit Gaskoch- oder Kühlmöglichkeit an. Einsatzgebiete: mobiler Einsatz in Caravans und Booten Wohnmobil, Wohnwagen sonstige Freizeitfahrzeuge mit Gaskoch- und Kühlmöglichkeit Heizungskeller mit Gasheizung oder -therme Überall, wo Gas verbrannt wird, entsteht meist auch CO, mal mehr, mal weniger. Dauerhaft eingeatmetes CO, selbst wenn es nur in geringen Konzentrationen auftritt, reichert sich im Blut an und ist hochgiftig, im schlimmsten Fall sogar tödlich. Der CO-Melder GX-CO-12 warnt Sie definitiv rechtzeitig bevor es zu physiologischen Beeinträchtigungen kommt, wobei ein kurzer und schneller Anstieg z.B. beim Entzünden des Campingkochers nicht sofort zur Alarmierung führt. Dafür hat die Norm DIN EN 50291 sinnvolle Alarm-Verzögerungszeiten vorgeschrieben, die Sie nicht in die Versuchung führen, das Warngerät zu manipulieren oder sogar keines mitzuführen, weil die ständigen Alarmierungen eines nicht-verzögerten Gerätes am Ende nur Nerven kostet. Das Anschlusskabel montieren Sie fest in Ihrem Fahrzeug und verbinden es mit der Batteriespannung. Der vom TÜV Süd nach DIN EN 50291 voll geprüfte CO-Melder kann sowohl mobil in Ihrem Freizeitfahrzeug (z.B. Wohnmobil) als auch stationär bei Ihnen zu Hause eingesetzt werden. Für den mobilen Einsatz liegt eine Leitung für die Verbindung mit dem 12V oder 24V Akku bei. Leistungsmerkmale: Betrieb an Batterie-gestützten Bordnetzen mit 12 und 24 Volt unterwegs optische und laute akustische Warnung Überwachung von Kohlenmonoxid nach Norm für Wohnräume und Freizeitfahrzeuge TÜV-Vollprüfung nach DIN EN 50291 intelligente Auslöseverzögerung: von 120 Min. bei 30 ppm bis 1 Sek. bei 300 ppm intelligente Schaltung gegen Fehlalarme kalibriert ab Werk, hochselektiv, geringe Querempfindlichkeiten elektrochemischer Sensor mit hoher Lebensdauer Technische Daten: Betriebsspannung: 12 / 24 Volt DC aus Batterien oder Akkus Stromaufnahme: ca. 30 mA, max. 46 mA im Alarmfall Alarmierung lt. EN 50291: 60 Min. / 50 ppm 10 Min. / 100 ppm 1 Sek. / 300 ppm Sensor / Auswertung: elektrochemisch / ±1% genau Temperaturbereich: -15 °C / +45 °C Feuchtigkeit: 10 ... 90% rel. Hg, nicht kondens Schutzart: IP20 (IP54 gg. Aufpreis möglich) Schalldruck Piezo: 85 dB(A) @ 1m (bei 24 Volt) Abmessungen (HxBxT) : 88 x 58 x 38 mm Anschluss: RJ-Buchse, 2,5 m Kabel beiliegend Lieferumfang: Gasmelder GX-CO-12 Anschlusskabel, offene verzinnte Enden ausführliche Bedienungs- und Montageanleitung Montagematerial129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.