Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Occupancy
Top-Angebote
Produkte zum Begriff Occupancy:
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
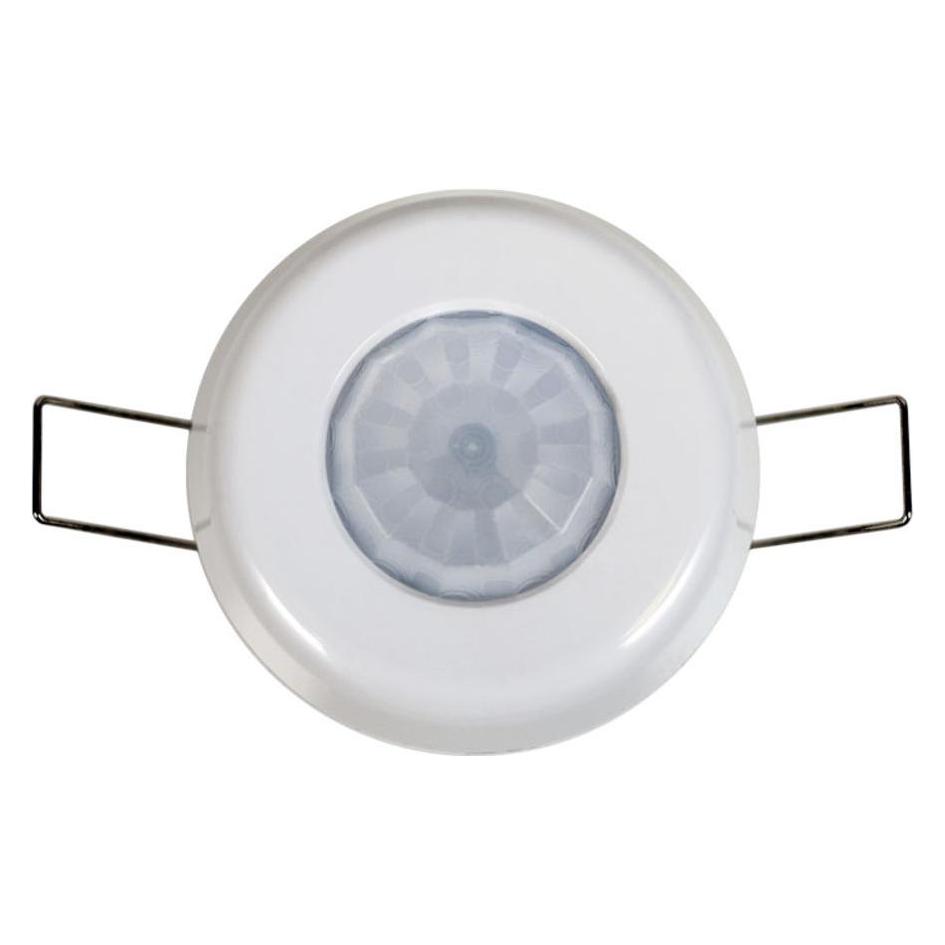
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Occupancy:
-
B.E.G. Occupancy detector pd3n-1c/smProduct: PD3N-1C-P (92190) Motion detector LUXOMAT PD3N-1C for attachment to the wall mounting to ceiling, PL-box and the wall. A channel for ignition of light. Thick relay for ignition of lamps with high consumption. In particular, an optical system for detecting the slightest movements. Series production impulse function. Application examples: monitoring of smaller surfaces such. stairwells, private garages, lobbies, restrooms. Power supply voltage: 230V ~ ± 10% Detection range: 360 ° Range (around) m: - across Ø 10.00 m - head Ø 6.00 m. Protection: IP44 / Class II / CE Dimensions: Ø 106 x H 53 mm. Ambient temperature: -25 ° C to + 50 ° C. Housing: UV-resistant polycarbonate high-quality. Remote controllable: IR PD3N, IR-PD-Mini. Channel 1 Max Load: 2300 W, power factor measure = 1, 1150 VA, power factor measure = 0.5. Time settings: 30 sec. - 30 min. or pulsed. Brightness Value: 10-2000 Lux. Power consumption:> 0.5W69,87 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4/s-gh/smProdukt: PD4-S-GH-P (92265) Präsenzmelder LUXOMAT PD4-S- GH, Slave mit ovaler Erfassungsreichweite und der Möglichkeit zur Montage in fester Decke oder PL-Dose. Großes Einsparungspotenzial besonders in großen Räumen und bei der Überwachung großer Flächen. Es erfordert nur einen Master zum Zünden von Licht und Belüftungsmöglichkeiten zur Erkennung von Bewegungen in allen lokalen Segmenten mit Slaves-Pulssignal an den Master der erkannten Bewegungen. Erkennung von Bewegungen unabhängig von der Umgebungshelligkeit. Keine Einstellungsgegenstände am Slave. Sensor und Leistungsteil in einem Gehäuse. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10%. Erfassungsreichweite: 360 ° .Rækkevidde (ca.) im - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerialien UV-beständiges Polycarbonat hoher Qualität Slave-Ausgang Sklaven-Gerät :230 V Leistungsaufnahme:>0,5W.95,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Occupancy
-
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
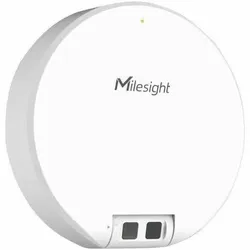
Milesight, Bewegungsmelder, Bathroom Occupancy Sensor, VS330-868M (8 m)Der Milesight Bathroom Occupancy Sensor VS330-868M ist ein hochentwickelter Bewegungsmelder, der speziell für die Überwachung der Belegung von Badezimmern konzipiert wurde. Mit modernster LoRaWAN-Technologie und Time-of-Flight (ToF) Sensorik ausgestattet, ermöglicht dieser Sensor eine präzise Erfassung der Anwesenheit von Personen in Innenräumen. Er eignet sich hervorragend für verschiedene Anwendungen, bei denen die Überwachung der Belegung von Bedeutung ist, um den Energieverbrauch zu optimieren und die Hygiene zu verbessern. Der VS330-868M ist batteriebetrieben, was eine flexible Installation ohne aufwendige Verkabelung ermöglicht. Seine robuste Bauweise und die einfache Integration in bestehende IoT-Systeme machen ihn zu einer zuverlässigen Lösung für moderne Gebäude. - LoRaWAN-Technologie für erweiterte Reichweite und zuverlässige Kommunikation - Time-of-Flight (ToF) Sensorik für präzise Anwesenheitserkennung - Batteriebetriebene Lösung für flexible und einfache Installation.110,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.