Domain private-bausparkassen.de kaufen?
Wir ziehen mit dem Projekt
private-bausparkassen.de um.
Sind Sie am Kauf der Domain
private-bausparkassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-bausparkassen.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Impairment
Top-Angebote
Produkte zum Begriff Impairment:
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
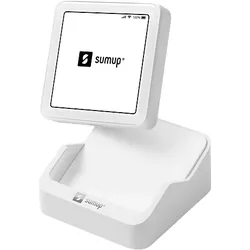
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Impairment:
-
Memory Impairment and Occupation, Fachbücher von Jonathon O'BrienWenden Sie das neueste evidenzbasierte Wissen über das menschliche Gedächtnis in Ihrer ergotherapeutischen Praxis an. Gedächtnis gehört zu den zentralen Komponenten der menschlichen Erfahrung. Wir greifen in unserem Alltag ständig auf unser Gedächtnis zurück, um unsere täglichen Routinen zu erleichtern und auf unseren vergangenen Erfahrungen aufzubauen, um unsere zukünftige berufliche Leistung zu verbessern. Gedächtnisverlust beeinträchtigt die menschliche Beschäftigung auf vielfältige Weise. "Gedächtnisstörungen und Beschäftigung: Ein Leitfaden zur Evaluation und Behandlung" ist ein praktischer, evidenzbasierter Leitfaden, der für Ergotherapeuten unerlässlich ist und Wege für diejenigen aufzeigt, die mit gedächtnisbeeinträchtigten Personen arbeiten. Es gibt Kapitel über Gedächtniskonzepte, die Gedächtnisentwicklung im Lebensverlauf, Amnesie bei traumatischen Hirnverletzungen, Demenz und posttraumatische Belastungsstörungen, Gedächtnisstörungen bei Kindern und Jugendlichen, Erwachsenen mit erworbener Hirnverletzung und älteren Menschen. Das Buch stützt sich auf die neuesten Erkenntnisse der kognitiven Neurowissenschaften und behält dabei einen konsistenten Fokus auf die spezifischen theoretischen Beiträge der Ergotherapie und der Beschäftigungswissenschaft. Leser von "Gedächtnisstörungen und Beschäftigung" finden ausserdem: - Diskussionspunkte, Fallstudien, Aktivitäten und Simulationsübungen, die für das persönliche Studium, die Fortbildung oder Universitätsseminare und -tutorials verwendet werden können - Klare Darstellungen der relevanten Neuroanatomie - Eine innovative Gedächtnis-Checkliste, die im Rahmen der Aufgabenanalyse bei der Arbeit mit Menschen mit Gedächtnisstörungen verwendet werden kann "Gedächtnisstörungen und Beschäftigung" ist ideal für Ergotherapeuten und Studierende, die sich mit der Bewertung und Behandlung von Menschen mit Gedächtnisstörungen befassen. Es wird auch für Ärzte, Psychologen, Sprach- und Sprachtherapeuten sowie für alle, die mit dieser Bevölkerungsgruppe arbeiten, von Interesse sein.65,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
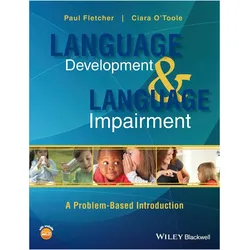
Language Development and Language Impairment, Fachbücher von O'Toole Ciara, Paul Fletcher"Language Development and Language Impairment" bietet eine fundierte Einführung in die Beurteilung und Behandlung von verschiedenen Sprachentwicklungsstörungen im Kindesalter. Der Schwerpunkt liegt auf den Vorschuljahren, einer entscheidenden Phase, in der die Grundlagen für die Sprachentwicklung gelegt werden. Das Buch verfolgt einen problemorientierten Ansatz, der darauf abzielt, Lernende zu motivieren, die notwendigen Informationen zu finden, um spezifische sprachliche Herausforderungen zu identifizieren und zu analysieren. Es behandelt die Entwicklung des phonologischen Systems eines Kindes, das Wachstum des Wortschatzes, die Entwicklung der Grammatik sowie Aspekte der Gesprächs- und Erzählkompetenz. Zudem wird sowohl typisches als auch atypisches Sprachverhalten integriert, um ein umfassendes Verständnis der Sprachentwicklung zu fördern.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
Ähnliche Suchbegriffe für Impairment
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch sollte das Eigenkapital bei Wohnungskauf sein?
Wie hoch das Eigenkapital bei einem Wohnungskauf sein sollte, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis der Wohnung, den Nebenkosten (z.B. Maklergebühren, Grunderwerbsteuer) und den persönlichen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um bessere Konditionen bei der Finanzierung zu erhalten und das Risiko einer Überschuldung zu minimieren. Je höher das Eigenkapital, desto geringer ist in der Regel auch der Zinssatz für das Darlehen und desto schneller kann die Wohnung abbezahlt werden. Es ist ratsam, vor dem Wohnungskauf eine genaue Finanzplanung zu erstellen und sich gegebenenfalls von einem Finanzexperten beraten zu lassen, um die optimale Höhe des Eigenkapitals zu ermitteln. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.